通过历史数据,剖析关于中期选举的四个常见假设。
政治版图可以告诉交易员谁赢得了国会席位,但无法预示纳斯达克 100 指数、美元或黄金下一步将何去何从。
这就是所谓的中期选举陷阱。
随着 2026 年 11 月 3 日美国大选的临近,交易员所面对的市场本身就充斥着高企的国债收益率、顽固的通胀,以及对经济增长融资成本的深层疑虑。尽管大选可能重塑市场预期,但这些预期并不总能直接转化为价格的单向波动。
因此,以下四大核心市场将成为检验政治叙事与市场现实之间脱节鸿沟的最佳观察窗口。
2026 年绝非寻常的中期选举年
共和党目前掌控着白宫和国会两院。民主党若在任一院取得胜利,都可能使重大立法议案更难通过;而如果共和党守住两院,则将维持当前的权力平衡格局。
但无论出现哪种结果,都不能自动决定金融市场的走向。
美联储 (Fed) 在 9 月份将基准利率上调至 3.75% 至 4.00% 区间,而 10 年期美债收益率在 10 月一度短暂冲破 5.3%。与此同时,美国政府公共债务总额已突破 40 万亿美元关口。
当选票统计完毕时,这些深层的宏观压力并不会凭空消失。
历史上,美股在中期选举后通常会上涨。贝莱德 (BlackRock) 的分析显示,自 1970 年以来的历次中期选举后 6 个月内,标普 500 指数的平均涨幅达 14.1%,而在对应的非中期选举时期这一平均涨幅仅为 5.7%。

1970 年以来标普 500 指数在历史中期选举周期中的累积总回报轨迹,对比了两党分立国会格局下的选举后表现与非中期选举年份的基准表现。
数据来源:贝莱德智库 (BlackRock Investment Institute)、彭博 (Bloomberg Finance L.P.)然而历史均值绝非预测水晶球。鉴于利率、通胀以及 AI 投资早已深度重塑市场估值中枢,2026 年面临着其特有的独立风险组合。
1. 美国国债收益率
直觉假象:“单一政党横扫国会意味着财政支出和收益率走高,而两党分立僵局则意味着相反的走势。”
债券市场真正关心的是政府发债规模、通胀预期以及财政融资成本,而非仅仅是谁主导了国会席位。在美债规模突破 40 万亿美元的背景下,投资者早已在重新评估财政部还需要发售多少额外债务,以及代价如何。
国会控制权的易手确实可能重塑对税收、支出及赤字规模的预期。但竞选提议仍需转化为切实落地的法律法案,且美联储完全独立制定货币政策。
如果市场预期赤字进一步扩大或通胀挥之不去,美债收益率可能会走高,从而施压债券价格并推高全市场的借贷成本。反之,若增长前景趋弱或避险资产需求走强,无论大选结果如何,都可能将收益率拉低。
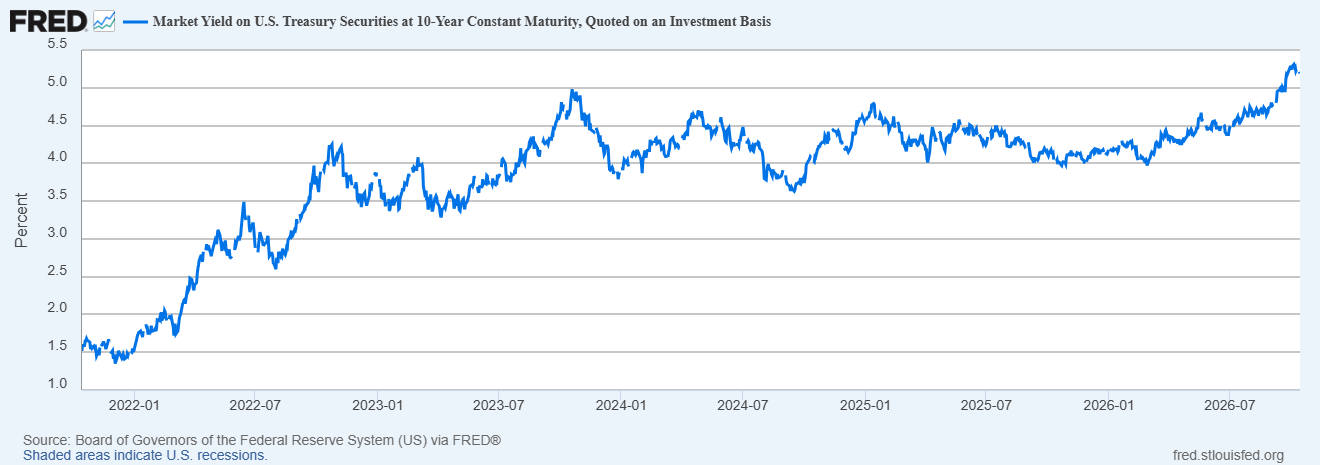
每日 10 年期名义美债收益率走势,展现了基准融资成本以及随着美国主权债务跨越 40 万亿美元大关而出现的期限溢价扩张。
数据来源:美联储理事会 (Board of Governors of the Federal Reserve System),通过 FRED®10 年期美债收益率、通胀预期、未来发债规模,以及美联储 10 月 27 至 28 日的利率决议。
2. 纳斯达克 100 指数
直觉假象:“分立国会意味着监管受限无法出台新法,科技股将顺势大涨。”
国会僵局确实可能限制重大立法变革,但它无法消除科技巨头所面临的实际财务与估值压力。
纳斯达克 100 指数对经济增长预期、利率走势以及其最大权重股的盈利前景尤为敏感。
美债收益率的走高会压缩投资者对远期收益所赋予的贴现现值。在大盘科技巨头正在对人工智能 (AI) 基础设施进行天量资本支出的当下,这一点尤为关键。
大选落幕后政治不确定性可能会消退,但仅凭这一点无法保证科技股必然上涨。如果收益率维持高位或财报业绩令人失望,即便国会选举格局被市场解读为利好,科技股依然可能举步维艰。

科技股基准指数步入大选周期的走势轨迹,凸显了高企的基准估值如何使成长股对超过 5.0% 的折现率以及科技巨头的 AI 基础设施开支表现出高度脆弱的敏感性。
数据来源:纳斯达克全球指数 (Nasdaq Global Indexes)、FactSet美债收益率、科技巨头财报盈利、AI 资本支出 (CapEx)、反垄断监管进展,以及大选结果是否与市场主流预期出现偏差。
3. 美元
直觉假象:“单一政党横扫意味着开支激增、收益率走高与更强势的美元。”
美元汇率的涨跌取决于相对利差、经济增长差异以及全球资本流动。
美债收益率走高确实可能吸引对美元资产的配置需求,从而对美元形成提振。然而,赤字扩大的忧虑、经济增速放缓的预期或海外央行货币政策的转变,都可能形成相反的拉扯力量。
此外,两党分立的国会并不必然等同于弱势美元。如果全球地缘政治与宏观不确定性加剧,无论哪个政党主导国会,美元都可能迎来强烈的避险买盘。
核心关键在于:美国经济预期相对于世界其他主要经济体发生了怎样的边际转变。
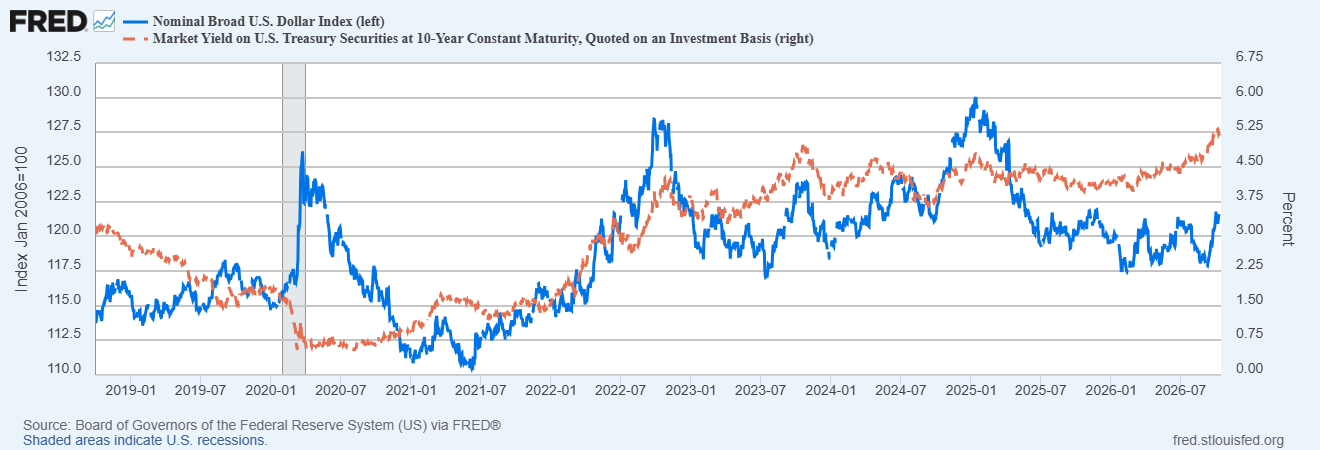
追踪美联储贸易加权美元指数与基准 10 年期美债收益率,展示跨大选周期中利差与跨境资本流动如何主导汇率趋势。
数据来源:美联储理事会 (Board of Governors of the Federal Reserve System),通过 FRED®美元指数 (DXY) 走势、美债收益率、美联储政策指引,以及美元相对于主要货币(尤其是欧元与日元)的相对强弱表现。
4. 黄金
直觉假象:“政治不确定性刺激避险需求,黄金必然大涨。”
黄金面临着多股相互制衡的力量,其合力可能催生出大相径庭的盘面走势。
尽管胶着的大选选情或选后争议可能会激发对避险资产的买盘,但经通胀调整后的实际收益率走高,会显著推升持有无息黄金的机会成本。
此外,走强的美元同样会对以美元计价的黄金施加沉重的价格压制。
这就构成了一个令不少交易员措手不及的矛盾局面:政治不确定性确实上升了,但黄金却因国债收益率与美元的同步攀升而破位下跌。
反之亦然。如果收益率出现回落且投资者大举寻求避风港,黄金方能迎来坚实的买盘支撑。
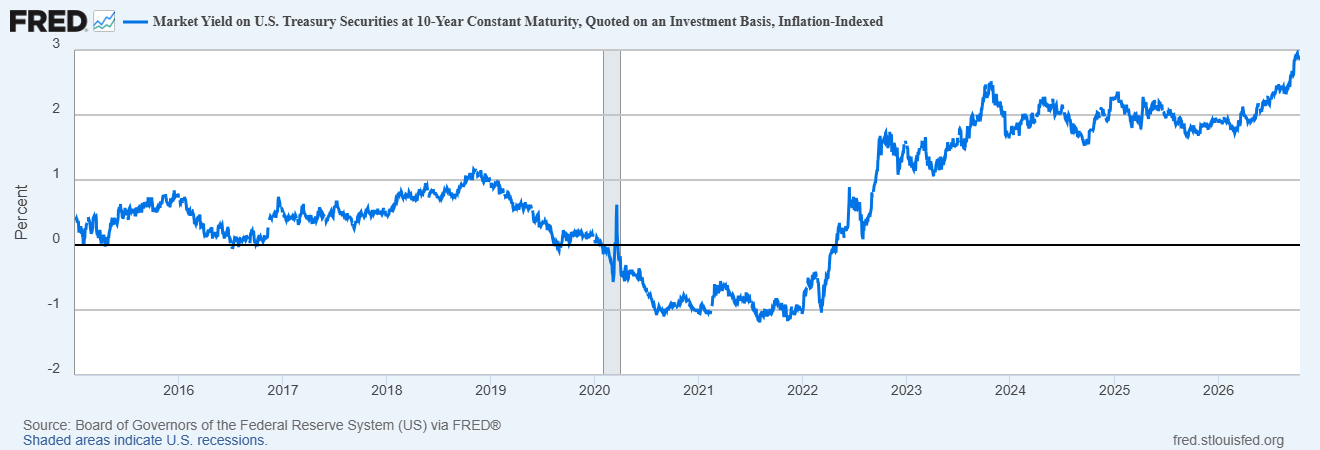
10 年期 TIPS 实际收益率创下 2.84% 的多年高位,体现了尽管政治不确定性高企,但高昂的无风险机会成本依然对避险黄金买盘形成实质压制。
数据来源:美联储理事会 (Board of Governors of the Federal Reserve System),通过 FRED®实际国债收益率、美元指数 (DXY)、市场真实避险需求,以及大选投票后选情不确定性是否长期悬而未决。
大选之夜与开票时间窗口
首批美国投票站预计将于美东标准时间 11 月 3 日周二下午 6:00(即协调世界时 23:00)关闭。这意味着早期的开票快讯将出现在美股常规交易时段收盘后,正值亚太早盘交易时段,并在随后的欧洲交易时段开启前持续发酵。
但投票站关闭绝不等于最终计票结果揭晓。势均力敌的关键摇摆州角逐可能需要数小时甚至数天才能定夺,在流动性变薄的交易窗口期内,为剧烈波动的市场预期、跳空缺口以及扩大的点差留足了空间。
全盘总结
中期选举面临的最大交易风险,并不一定在于押错了政治胜负,而在于理所当然地以为大选结果能够解释全市场的走势。
两党分治的国会可能遏制重大立法变动;而共和党全盘守擂则将延续现有的立法平衡。但两者都无法保证产生某种特定的确定性市场反应。
对交易员而言,更具实战价值的问题在于:大选结果如何实质性改变了对政府发债、基准利率、企业真实盈利以及全球资本流动的底层预期。
大选揭示的是谁主导国会;而国债、股票、外汇与黄金市场,才会告诉你这对资产价格究竟意味着什么。
关注客观数据,而非仅仅盯着政治版图。

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs. 免责声明:文章来自 GO Markets 分析师和参与者,基于他们的独立分析或个人经验。表达的观点、意见或交易风格仅代表作者个人,不代表 GO Markets 立场。建议,(如有),具有“普遍”性,并非基于您的个人目标、财务状况或需求。在根据建议采取行动之前,请考虑该建议(如有)对您的目标、财务状况和需求的适用程度。如果建议与购买特定金融产品有关,您应该在做出任何决定之前了解并考虑该产品的产品披露声明 (PDS) 和金融服务指南 (FSG)。