從人工智能晶片製造商對實體銅的需求,到日本利率對加密貨幣槓桿的影響,以下是五個您在第四季度需要留意的跨資產關聯。
乍看之下,銅、日圓與比特幣似乎毫無理由出現在同一篇文章中。一個是工業金屬,一個是幾十年來穩居全球融資市場核心的法定貨幣,而另一個則是波動率大到足以讓黃金顯得異常克制的數位資產。
然而,隨著第 4 季度行情的展開,這些市場正被捲入同一個宏觀敘事之中。因為 AI 基礎設施的擴建需要消耗海量的實物資本;日本正在提高日圓融資成本;而比特幣則在主權債務飆升、機構參與度深化以及流動性條件重塑的背景下展開交易。
每個市場依然擁有各自的基本面,但穿梭其中的龐大資本卻並未那麼安分地遵守這些邊界。
這正是這些跨市場聯動開始變得至關重要的原因。
AI 正在面臨「銅短缺」的現實挑戰
市場通常透過晶片、雲端算力以及巨型科技股來講述 AI 的故事,因為輝達(Nvidia)、微軟(Microsoft)、亞馬遜(Amazon)、Alphabet 及 Meta 是投資者最先能看到資本開支(CapEx)落地的地方。
但每一個新建的數據中心最終都必須接入物理世界。在這裡,電力供應、輸電網絡基礎設施、冷卻系統以及銅,變得與處理器晶片同等重要。
AI 主要是一個關於軟體與半導體的故事,因此追蹤 AI 擴建最直接的方式是死盯科技公司與晶片製造商。
AI 背後的實體基礎設施規模已龐大到無法再被視為無足輕重的背景細節。
微軟、Alphabet、亞馬遜及 Meta 的 2026 年合計資本開支(CapEx)指引已攀升至約 7,200 億至 7,450 億美元之間,儘管這些支出涵蓋了更廣泛的基礎設施,而不僅僅是 AI 專屬投入。

歷史背景參考:超大規模雲端巨頭(Hyperscaler)的資本開支佔 GDP 比例與美國歷史基礎設施繁榮週期的對比。資料來源:彭博(Bloomberg)、CEIC、美國經濟分析局(US BEA)、BHP 分析。
BHP(必和必拓)為這種支出賦予了實體的量化維度:他們估算,每年數據中心投資每增加 2,000 億美元,其所需的銅用量,相當於需要新建一座年產能 15 萬噸的銅礦。
這徹底改變了 AI 敘事在金融市場中傳導的方式。因為當超大規模巨頭宣佈新一輪數據中心投資時,問題不再僅僅是他們會採購多少晶片。投資者還必須考量:電力從何而來?電網將如何傳輸這些電力?以及是否有足夠的銅供應來連接這一切?
因此,儘管 AI 繁榮可能始於納斯達克(Nasdaq),但故事的某些章節最終會蔓延至大宗商品市場,這亦是下一個跨市場聯動展開的起點。
日圓僅對外匯交易員重要?大錯特錯
如果您從未交易過USD/JPY 或 AUD/JPY,假設日本央行(Bank of Japan)的決策僅屬於別人的市場,這聽起來似乎相當合理。
問題在於,日圓從來都不僅僅是一種貨幣。幾十年來,異常低迷的日本利率亦使其成為全球套利資本的廉價融資來源 —— 投資者藉入日圓,然後在其他市場買入高收益資產。
日本利率主要只對外匯交易員重要,因為其直接衝擊應該僅集中於日圓貨幣對。
日本央行在 9 月將隔夜政策利率上調至 1.25% 附近,這徹底改變了全球最成熟融資交易之一的底層經濟效益。
當日本的借貸成本上升時,日圓融資頭寸的吸引力隨之下降。若此時日圓匯率亦同步大幅走強,槓桿投資者可能被迫進行對沖、削減頭寸,甚至全面平倉了結(Unwind)。
這正是一場始於東京的市場位移蔓延至其他資產板塊的時刻。因為那些透過日圓融資借入的資本,可能正停泊在股票、大宗商品、數位資產,或對風險高度敏感的貨幣(如澳元)之中。
這並不意味著每一次日圓拉升都會觸發全球拋售潮,也絕不代表每一次日本央行決議都會引發相同的市場反應。然而,這的確意味著日圓深植於全球流動性的底層管道之中,因此這種融資成本的變化,其波及範圍將遠遠超出外匯市場的邊界。
而一旦流動性成為故事的主線,比特幣就變得難以忽視。
比特幣仍然主要是一個散戶投機故事?
比特幣的聲譽在很大程度上建立在散戶動能、高槓桿與劇烈的價格波動之上。其中部分特徵依然存在,但圍繞它的市場結構已經發生了翻天覆地的變化。
比特幣主要仍是一種投機性的散戶資產,在很大程度上與傳統宏觀力量脫節。
現貨交易所交易基金(ETF)大幅拓寬了機構的切入管道,而比特幣的固定發行機制如今正置身於一個截然不同的全球財政背景之下。
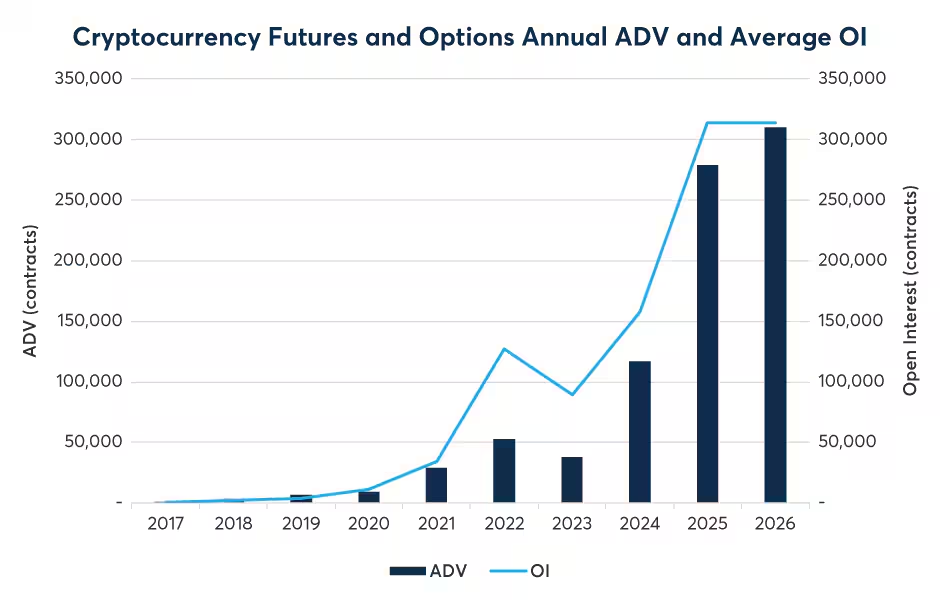
機構參與深度:加密貨幣期貨與期權的年度日均交易量(ADV)及未平倉合約(OI)在整個 2026 年持續擴張。資料來源:CME Group。
在 2024 年減半(Halving)之後,比特幣每年的新增發行量降至約 165,000 枚 BTC,使其供應增長率低於 1%。與此同時,美國未償還公共債務總額在 2026 年 8 月突破了 40 萬億美元大關。
這並不意味著債務飆升會自動推高比特幣的價格。但這的確有助於解釋,為何比特幣越來越頻繁地出現在圍繞黃金、主權債券及貨幣政策的宏觀討論之中。
然而,機構級市場切入管道並未賦予比特幣防禦屬性。它依然對槓桿與流動性高度敏感,並且在風險偏好惡化時,仍可能與股票市場同步下挫。
這正是為何波動率依然極其關鍵的原因。
牽一髮而動全身:一個市場打噴嚏,其他市場查天氣
這正是各個獨立敘事交匯並發生聯動的時刻。
強於預期的美國經濟數據能推高國債收益率、提振美元走強,並位移全球息差(Rate differentials)。這可能會在日本借貸成本正處於上升通道之際,對USD/JPY 施加巨大壓力。
若此時日圓發生猛烈拉升,使用日圓融資的基金可能會被迫削減風險敞口,這種頭寸調整(Adjustment)將迅速蔓延至外匯市場之外。
一個資產類別的位移主要只會停留在該板塊內。收益率波動是債券的故事,日圓拉升是外匯的故事,而銅則純粹是大宗商品的故事。
資本的流動從不遵循交易平台上分門別類的板塊標籤。
同一家機構投資者可能同時持有科技股、大宗商品、外匯及數位資產。因此,融資成本或波動率的突變,可能會迫使他們在多個市場同時進行平倉或頭寸調整。
一場收益率衝擊能拉動美元、影響日圓,並改變槓桿融資頭寸的底層邏輯。這些位移可能溢出至成長股與比特幣,而同時收緊的金融條件,亦可能波及市場對 AI 基礎設施開支與銅需求的預期。
上述傳導順序僅作情境展示,而非精確預測。金融市場隨時可能打破、加速或逆轉這一傳導鏈條,這正是為何深刻理解這些跨市場聯動至關重要的原因。
第 4 季度宏觀市場版圖:跨資產傳導效應
5 大獨立市場催化劑,最終匯聚成同一個宏觀現實
資本開支與基礎設施投入
電網升級與電氣化需求
日本央行緊縮與套利交易流動性
固定供給與現貨 ETF 資金流
40 萬億美元債務與融資壓力
不同的資產,同一個資金池。單一市場爆發的利率、收益率或流動性衝擊,能瞬間在科技股、大宗商品、外匯及數位資產中同步引發劇烈的資產重新定價(Repricing)。
第 4 季度可能揭示的深層真相
AI 交易如今早已超越了軟體的範疇,因為構建 AI 基礎設施需要龐大的電力、電網與原材料支撐。
日圓的影響力遠超外匯市場,因為它依然與全球融資成本緊密掛鉤;而比特幣正日益融入傳統宏觀框架之中,儘管其波動率仍使其與更成熟的防禦性資產區分開來。
將這些環節拼湊在一起,使得第 4 季度的交易不再僅僅是死盯單一圖表,而是更側重於洞察下一波市場位移可能從何處爆發。
一名死盯 AI 財報的交易員,可能也需要深刻理解銅的基本面。一位追蹤比特幣的投資者,必須弄清楚國債收益率為何飆升。而當將日本央行、全球流動性與槓桿融資放在同一個宏觀框架下檢視時,AUD/JPY 的暴力位移才顯得合情合理。
每一個市場依然在講述自己的故事,但穿梭其中的龐大資金,正日益將這些獨立的篇章串聯成一部宏大的史詩。

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs.