了解中国国庆假期如何导致订单簿流动性减弱并影响 CNY/CNH 价差。
這是外匯交易員容易忽視的核心細節:**市場絕不會僅僅因為一個國家進入假期而停止運轉。** 當中國十一國慶黃金周於 2026 年 10 月 1 日(星期四)啟幕時,內地銀行間外匯市場將暫停交易整整 7 天,但離岸人民幣市場卻不會休市。這創造了一種結構性分化 —— 貨幣的一端處於離線狀態,而另一端則保持開放,實時吸收全球頭條新聞、美國利率預期位移及經濟數據發布。
中國官方 2026 年節假日安排確認國慶假期為 10 月 1 日至 7 日,並於 9 月 20 日(週日)及 10 月 10 日(週六)調休上班。正如我們的2026 年 9 月亞太區市場前瞻所述,駕馭這一空窗期要求交易員切勿將假期簡單視為必然引發暴漲暴跌的催化劑,而是將其視為市場結構的底層改變。以下是您在 2026 年十一黃金周期間交易美元/離岸人民幣(USD/CNH)的 5 問實戰手冊。
當中國內地休市時,離岸人民幣會停止交易嗎?
不會。當在岸人民幣(CNY)暫停交易時,離岸人民幣(CNH)依然維持 24 小時連續交易。 要駕馭這一情境,首先需釐清兩大市場的核心區別。**在岸人民幣(CNY)** 在中國內地管理浮動匯率制度下交易,中國人民銀行(PBOC)於北京時間每個交易日上午 9:15 發布每日中間價(Central parity rate),並限制即期交易在中間價上下 2% 的幅度內波動。而**離岸人民幣(CNH)** 則在中國內地以外(主要透過香港、新加坡及倫敦)交易,在沒有明確每日交易波幅限制的情況下自由浮動。
在十一黃金周期間,**央行將不會發布新的每日中間價**。CNH 並不會因此徹底脫軌或失去所有交易深度,但它將在連續 7 天內,在缺乏最核心的在岸中間價錨點的情況下運作。
當黃金周期間爆出美國重磅經濟數據時會發生什麼?
離岸市場的價格發現將獨立進行,缺乏在岸市場來共同消化資金流。 2026 年的日曆排期創造了一次直接撞車:美國勞工統計局(BLS)將於美東時間 10 月 2 日(星期五)上午 8:30(AEST 晚上 10:30)公佈 9 月就業市場報告(NFP 非農)。
數據剛好落在黃金周第 2 天、北京市場處於休市時,全球宏觀交易員將在 USD/CNH 盤面上對美國利率預期進行重新定價。內地假期雖然不保證 USD/CNH 必然爆發劇烈波動,但當重磅新聞來襲時,它改變了價格發現的底層傳導機制。
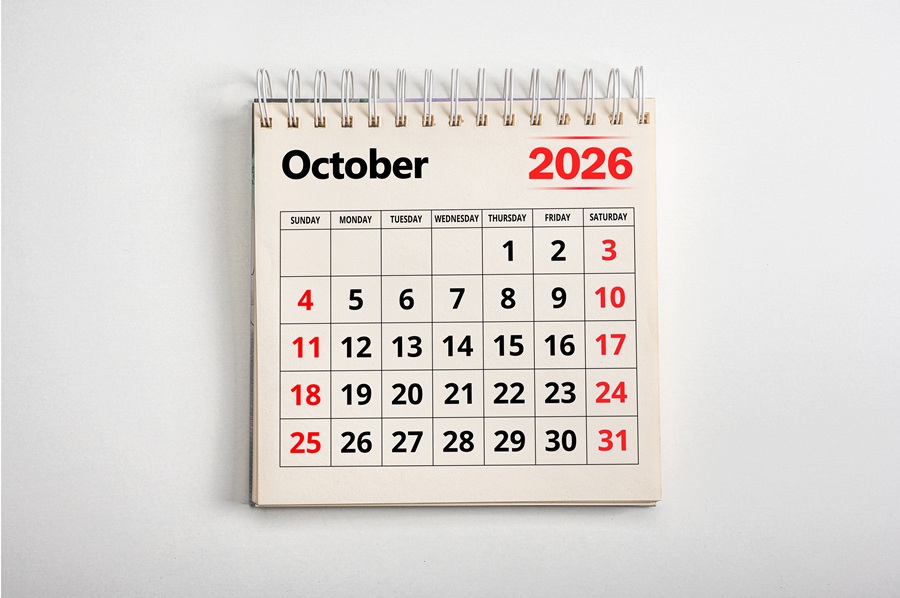
圖表 1:黃金周內地市場休市對照全球宏觀日曆(2026 年 10 月)
內地銀行間外匯市場 7 天休市對照 10 月 2 日(週五)美國非農就業報告發布
假期清淡的市場深度會否增加止損滑點風險?
是的。訂單簿深度的下降意味著相同的訂單規模能將價格推得更遠。 正如我們在交易中的流動性指南中所述,市場深度反映了各個買價與賣價上的委託總量。在交投清淡的假期環境下,可用的市場深度會顯著萎縮。
止損單(Stop-loss)是一項預設指令,一旦被觸發即轉化為市價單。若市場爆發跳空缺口(Gap)或在您指定的價格上缺乏可執行的市場深度,訂單將在下一個最優的可用市場價格成交,該價格可能與您的觸發點位存在落差。
算例:跳空缺口下的訂單執行
| 價格情境 | 成交與滑點細節 |
|---|---|
| 相對有序的價格位移 |
市場價格:7.2800 • 止損點位:7.2850 可用成交價:7.2851 與止損點位落差:1 個點 (Pip) |
| 跳空缺口價格位移 |
最新可用價格:7.2800 • 止損點位:7.2850 下一個可用市場價:7.3052 與止損點位落差:202 個點 (Pips) |
假期交割日如何影響隔夜利息(Swap)融資成本?
長假休市會位移外匯交割日(Value dates),進而改變常規的 3 天隔夜利息倍數。 GO Markets 於紐約收盤(平台時間 00:00)計算隔夜融資成本。在標準交割規則下,週三晚上會收取 3 天的隔夜利息倍數,以覆蓋週末交割。
然而,像十一黃金周這樣的連休銀行假期會位移即期交割日。正如在 2026 年中秋節假期期間所觀察到的情況,長假休市可能會在假期臨近的日子壓縮或擴大隔夜利息倍數。在 9 月下旬及 10 月初跨夜持有 USD/CNH 頭寸前,請務必在 GO Markets 交易平台上實時核對最新的隔夜利息倍數。
十一黃金周市場運作狀態總結
將排期的市場運作狀態與潛在的波動率催化劑進行清晰區分。 精準掌握每個市場組件的確切運作狀態,能防止在低交投量期間因盲目假設而付出高昂代價。
運作狀態總結
| 市場組件 | 常規交易日 | 2026 年黃金周運作狀態 |
|---|---|---|
| 在岸人民幣 (CNY) 市場 | 內地交易日正常開市 | 2026 年 10 月 1 日至 7 日休市 |
| 央行每日中間價 | 北京時間上午 9:15 發布 | 不發布工作日中間價定盤 |
| 離岸人民幣 (CNH) 市場 | 與 CNY 一起 24 小時交易 | 24 小時連續交易保持開放 |
| 美國宏觀事件 (非農 NFP) | 驅動全球美元估值 | 於 10 月 2 日(週五非農)照常發布 |
| 止損單執行 | 在連續流動性中撮合 | 薄弱深度可增加跳空風險 |
| 隔夜利息 (Swap) | 標準週三 3 天隔夜利息 | 假期交割位移改變隔夜利息倍數 |
在歸咎於黃金周之前,先檢視這 4 大底層機制
當黃金周期間 USD/CNH 圖表爆發價格位移時,在歸咎於假期異常前,先檢視以下 4 大底層因子:
1. 美元動能
無論北京的假期安排如何,美國就業報告、美聯儲官員表態以及廣泛的美元市場情緒都會驅動 USD/CNH 走勢。
2. 離岸流動性深度
較薄的訂單簿流動性意味著相對較小的交易規模即可將市場價格推得更遠。
3. 在岸與離岸息差
在在岸交易暫停的情況下,CNY/CNH 息差在 10 月 8 日(週四)內地恢復交易前無法透過即時套利進行收斂。
4. 隔夜持倉成本
假期的隔夜利息調整可能會改變跨夜持倉的淨成本或收益,此影響獨立於即期價格位移之外。
The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs.