剖析四個關於中期選舉的熱門假設,並以歷史數據進行驗證。
政治版圖能告訴交易員誰贏得了國會,但無法預告納斯達克 100 指數、美元或現貨黃金下一步將去往何方。
這就是中期選舉的思維陷阱。
隨著 2026 年 11 月 3 日美國大選臨近,交易員所面對的市場,早已深陷於高企的國債收益率、頑固的通脹以及對融資增長成本的質疑之中。儘管選舉可能會改變市場預期,但這些預期並不總是能順暢轉化為資產價格的實質位移。
因此,以下 4 大核心市場,將使政治敘事與市場殘酷現實之間的鴻溝顯得格外清晰。
2026 年絕非典型常態的中期選舉
共和黨目前掌控著白宮以及國會參眾兩院。民主黨若奪下其中任何一院,都可能使重大立法的通過變得更加艱難;而若共和黨守住優勢,則將延續當前的治理格局。
但無論哪種結果,都不會自動決定市場未來的走向。
美聯儲 (Fed) 在 9 月將基準利率上調至 3.75% 至 4.00% 區間,而 10 年期美債收益率在 10 月曾一度短暫攀升至 5.3% 以上。與此同時,美國政府公共債務總額已突破 40 萬億美元大關。
當選票統計完畢時,這些宏觀壓力絲毫不會憑空消失。
從歷史數據來看,美股在中期選舉後往往會迎來強勁反彈。貝萊德(BlackRock)的分析顯示,自 1970 年以來,標普 500 指數在選後 6 個月內的平均漲幅達到 14.1%,顯著高於非中期選舉對應時期的 5.7%。

展示自 1970 年以來歷史中期選舉週期中標普 500 指數的累積總回報軌跡,對比分立政府(Divided Government)下的選後表現與非中期選舉基準年份的走勢差異。
資料來源:貝萊德智庫(BlackRock Investment Institute)、彭博有限合夥企業(Bloomberg Finance L.P.)但歷史平均值並非確定性預測。在利率、通脹與 AI 投資已深度重塑資產估值的背景下,2026 年自帶一系列獨特的宏觀風險。
1. 美國國債收益率 (Treasury Yields)
市場預設立場:「單一政黨全面大獲全勝(Sweep)意味著財政開支與收益率雙雙飆升;兩黨分治的國會僵局(Gridlock)則意味著相反走勢。」
債券市場真正在意的是借貸規模、通脹水平以及政府債務的融資成本,而不僅僅是誰掌控了國會。隨著美國政府債務突破 40 萬億美元大關,投資者早已在評估財政部究竟還需要多少額外發債融資,以及需要付出多大代價。
國會控制權的轉變可能會改變對稅收、開支與財政赤字的預期。但競選提案依然需要轉化為正式立法,且美聯儲在貨幣政策決策上享有高度獨立性。
若市場預期赤字擴大或通脹頑固,美債收益率可能進一步飆升,對債券價格施壓並推高跨市場的借貸成本;相反,疲軟的經濟增長前景或對避險資產的強勁需求,則可能壓低收益率,而無視選舉結果究竟如何。
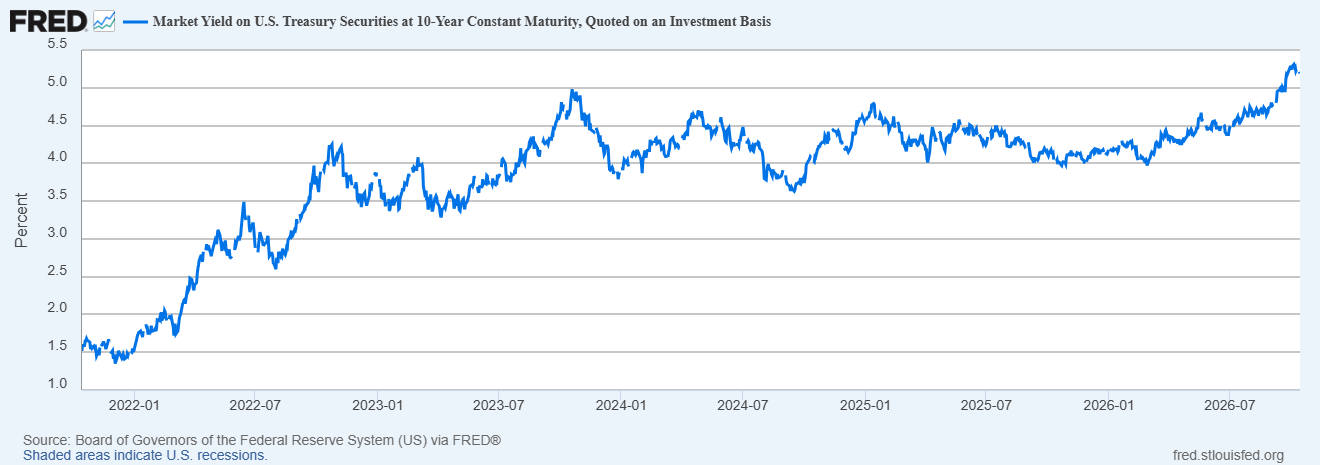
10 年期名義美債每日收益率走勢,揭示基準借貸成本的變化,以及隨著美國主權債務擴張突破 40 萬億美元大關,期限溢價(Term Premium)如何顯著走闊。
資料來源:美聯儲理事會(Board of Governors of the Federal Reserve System)透過 FRED®10 年期美債收益率、通脹預期、未來國債發行規模,以及美聯儲 10 月 27 至 28 日的利率決議。
2. 納斯達克 100 指數 (Nasdaq 100)
市場預設立場:「兩黨分治的國會僵局意味著監管阻力減弱,科技股必然迎來大漲。」
國會僵局固然能阻遏重大立法政策的突變,但這絲毫無法消除科技巨頭所面臨的財務緊縮壓力。
納斯達克 100 指數對經濟增長預期、利率走向以及權重巨頭的盈利前景極度敏感。
較高的美債收益率會壓低投資者對遠期盈餘賦予的折現現值,在大型科技公司大舉將資本投入人工智能(AI)基礎設施之際,這一折現機制尤為致命。
選後政治不確定性固然會消退,但單憑這點絕不能保證市場大漲。若收益率居高不下或企業財報爆冷不及預期,即便國會選舉格局被視為有利,科技股依然可能陷入掙扎泥潭。

科技股基準指數在大選前的估值演繹軌跡,凸顯出高企的基準估值使成長型股票對 5.0% 以上的折現率以及巨型科技股的 AI 基礎設施資本開支表現出極高的敏感度。
資料來源:納斯達克全球指數(Nasdaq Global Indexes)、FactSet美債收益率、巨型科技股財報、AI 資本開支(CapEx)、監管進展,以及選舉結果是否實質偏離市場預期。
3. 美元走勢 (US Dollar)
市場預設立場:「單一政黨全面掌控意味著更多財政支出、更高美債收益率,以及更堅挺的美元。」
美元匯率的本質是對相對利率水平、經濟增長動能及全球資本流動的綜合反映。
較高的美債收益率固然能吸引對美元計價資產的全球需求,進而為美元提供潛在支撐;但對財政赤字膨脹的擔憂、增長前景放緩,或海外央行貨幣政策的轉向,隨時可能產生反向拉扯。
此外,兩黨分治的國會並不必然意味著美元走軟。若全球地緣與宏觀不確定性激增,無論國會由哪一黨把持,美元依然能吸引龐大的避險資金湧入。
核心在於:美國的經濟預期相對於世界其他地區究竟如何變化。
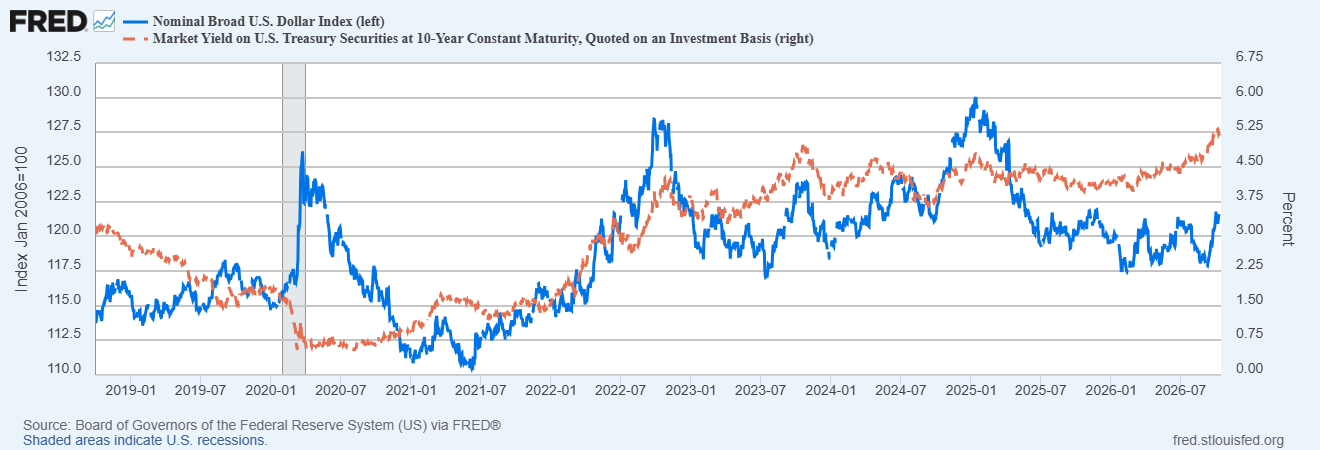
追蹤美聯儲貿易加權廣義美元指數與基準 10 年期美債收益率的聯動走勢,展示利差空間與跨國資本流動如何在選舉週期中主導匯率趨勢。
資料來源:美聯儲理事會(Board of Governors of the Federal Reserve System)透過 FRED®美元指數(DXY)走勢、美債收益率、美聯儲前瞻指引,以及美元相對於主要貨幣(尤其是歐元與日圓)的強弱表現。
4. 現貨黃金 (Gold)
市場預設立場:「政治不確定性刺激避險需求,黃金必然暴漲。」
黃金同時面臨相互博弈的多重定價力量,可能演繹出截然不同的結果。
膠著或面臨計票爭議的選舉結果,固然能推升對避險資產的需求;但剔除通脹後的實質收益率(Real Yields)若走高,將顯著推升持有無息資產黃金的機會成本。
同時,堅挺的美元亦會對以美元計價的金價構成沉重壓制。
這使得市場可能陷入一種極度尷尬的情境:政治不確定性飆升,但黃金卻因美債收益率與美元的同步拉升而承壓下挫。
反之亦然——若收益率大幅回落且避險情緒升溫,黃金方能迎來真正的支撐動能。
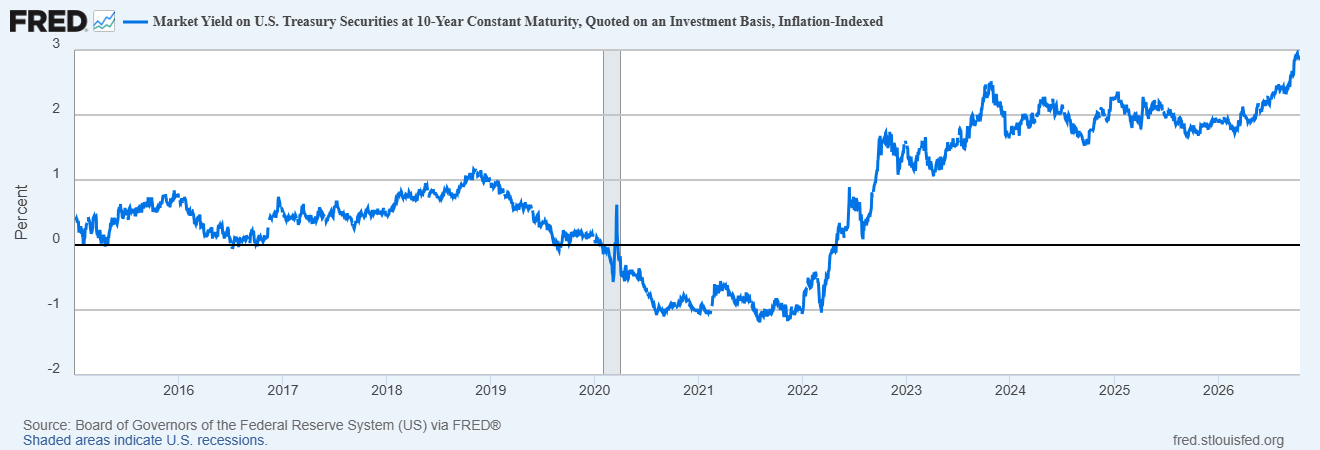
每日 10 年期 TIPS 實質收益率觸及 2.84% 的多年高位,反映出高懸的無風險機會成本,這在政治不確定性之下依然可能對避險黃金需求構成實質壓制。
資料來源:美聯儲理事會(Board of Governors of the Federal Reserve System)透過 FRED®美國國債實質收益率、美元指數(DXY)、全球避險需求,以及選後計票爭議等不確定性是否持續發酵。
開票之夜的實戰考驗
首批美國投票站預計將於 11 月 3 日(星期二)美東時間下午 6 點(即世界協調時間 23:00 UTC)關閉。這意味著早期的選舉頭條新聞將在美股常規交易時段收盤後出爐,正值亞洲早盤並領先於歐洲下一個交易日。
但投票站關閉並不等於最終計票結果。膠著選區的計票往往需要數小時甚至數天才能塵埃落定,這在市場流動性清淡的時段,極易引發預期的劇烈反覆、價格跳空缺口以及點差的急劇走闊。
核心總結 (Bottom line)
中期選舉中最大的交易風險,未必是押錯了政治結果,而是誤以為選舉結果能代表整個市場故事的全部。
兩黨分治的國會可能會限制重大政策的推進。共和黨守住優勢則將保留現有的立法平衡。但兩者都無法確保某種特定的市場方向。
對交易員而言,更有價值的問題在於:選舉結果究竟如何改變市場對政府借貸規模、利率走向、企業盈利以及全球資本流動的前瞻預期。
選舉能告訴我們誰掌控了國會;而債券、股票、外匯以及黃金市場,才會向我們揭示這對真實資產價格究竟意味著什麼。
緊隨硬核數據,而非僅盯著選情地圖。

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs.