Analise quatro suposições populares sobre as eleições de meio de mandato testadas com base em dados históricos.
Um mapa político pode mostrar aos operadores quem conquistou a maioria no Congresso, mas não é capaz de antecipar para onde o Nasdaq 100, o dólar americano ou o ouro irão a seguir.
Essa é a armadilha das eleições de meio de mandato (*midterms*).
Com as eleições legislativas norte-americanas marcadas para 3 de novembro de 2026, os investidores enfrentam um cenário já pressionado por rendimentos elevados de títulos públicos, inflação resiliente e questionamentos crescentes sobre o custo de financiamento do crescimento econômico. Embora o pleito possa alterar expectativas políticas, essas narrativas nem sempre se traduzem em variações previsíveis de preços.
Abaixo estão 4 mercados estratégicos em que o distanciamento entre a retórica eleitoral e a realidade prática dos ativos se torna mais evidente.
2026 não é uma eleição de meio de mandato convencional
O Partido Republicano detém atualmente o controle da Casa Branca e das duas casas do Congresso. Uma vitória democrata em qualquer uma das câmaras tornaria a aprovação de reformas estruturais mais difícil, enquanto a manutenção republicana preservaria o arranjo governamental unificado.
Contudo, nenhum desses desfechos dita, por si só, a direção do mercado financeiro.
O Federal Reserve (Fed) conduziu as taxas de juros para a faixa de 3,75% a 4,00% em setembro, enquanto o rendimento dos títulos do Tesouro de 10 anos (*10-Year Treasury Yield*) ultrapassou brevemente 5,3% em outubro. Simultaneamente, a dívida pública bruta dos Estados Unidos superou a barreira de US$ 40 trilhões.
Essas pressões de liquidez e solvência não desaparecerão quando a apuração das urnas terminar.
Historicamente, as ações norte-americanas costumam registrar ralis consistentes após as eleições legislativas. Análises da BlackRock apontam um ganho médio acumulado de 14,1% para o S&P 500 nos 6 meses seguintes aos pleitos de meio de mandato desde 1970, frente a um retorno médio de 5,7% em períodos equivalentes fora de anos eleitorais.

Trajetória do retorno total acumulado do S&P 500 em ciclos históricos de eleições legislativas desde 1970, contrastando a performance pós-pleito sob governo dividido em relação aos anos não eleitorais de referência.
Fonte: BlackRock Investment Institute, Bloomberg Finance L.P.No entanto, médias estatísticas históricas não configuram projeções garantidas. Em 2026, com taxas básicas elevadas, inflação resistente e pesados aportes de capital em inteligência artificial influenciando múltiplos de avaliação, o mercado opera sob riscos próprios.
1. Rendimentos dos Treasuries dos EUA
A suposição:"Uma vitória ampla de um único partido significa expansão de gastos e alta nas yields. Um Congresso dividido garante o oposto."
O mercado de renda fixa precifica o volume de novas emissões de dívida, as expectativas de inflação e o custo real de financiamento governamental, e não apenas qual legenda controla o Capitólio. Com a dívida soberana norte-americana acima de US$ 40 trilhões, os investidores avaliam qual volume de leilões adicionais o Tesouro precisará realizar e a que taxa de desconto.
Uma alteração na correlação de forças do Congresso pode reajustar expectativas tributárias e orçamentárias. Porém, propostas de palanque precisam ser sancionadas como lei, enquanto o Fed conduz a política monetária de forma independente.
Caso o mercado projete déficits persistentes ou rigidez na inflação, as *yields* dos títulos públicos podem subir, pressionando o preço dos papéis e elevando o custo do crédito em outras economias. Por outro lado, um enfraquecimento do crescimento econômico ou maior aversão a risco pode empurrar os rendimentos para baixo, independentemente da composição partidária eleita.
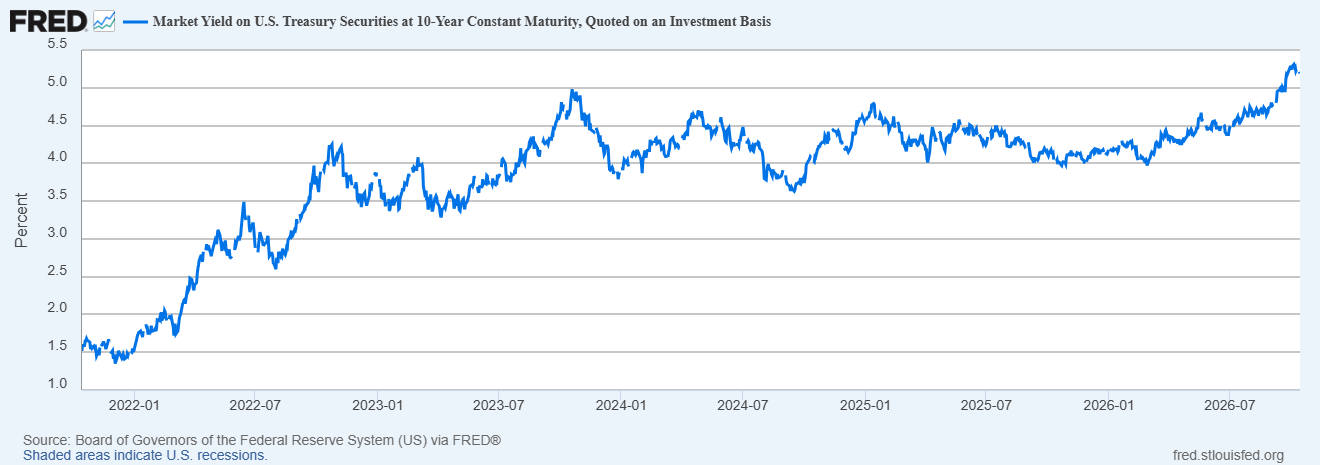
Rendimento nominal diário dos Treasuries de 10 anos ilustrando as taxas básicas de financiamento e a ampliação dos prêmios de prazo à medida que a dívida soberana dos EUA supera US$ 40 trilhões.
Fonte: Board of Governors of the Federal Reserve System (US) via FRED®A taxa do título de 10 anos (*10-Year Treasury Yield*), expectativas inflacionárias, o cronograma trimestral de leilões do Tesouro e a decisão de política monetária do Fed de 27 e 28 de outubro.
2. Nasdaq 100
A suposição:"Um Congresso dividido limita novas regulações, garantindo um rali nas ações de tecnologia."
Um impasse legislativo (*gridlock*) pode restringir reformas tributárias e regulatórias abrangentes, mas não elimina as forças financeiras contrárias que pesam sobre as companhias de tecnologia.
O Nasdaq 100 apresenta sensibilidade extrema a revisões nas projeções de crescimento, variações nas taxas de desconto e aos balanços de suas maiores companhias de hiperescala.
Rendimentos mais altos nos *Treasuries* reduzem matematicamente o valor presente dos lucros que os investidores esperam receber no longo prazo. Isso é particularmente crítico em um ambiente no qual as gigantes corporativas realizam aportes volumosos de capital (*CapEx*) em infraestrutura de inteligência artificial (IA).
A dissipação da incerteza eleitoral pode trazer alívio no curto prazo, mas isso não assegura um rali sustentado. Se as *yields* permanecerem elevadas ou os balanços trimestrais decepcionarem, as ações de tecnologia enfrentarão dificuldades, mesmo diante de um arranjo político teoricamente favorável no Congresso.

Múltiplos de avaliação do benchmark de tecnologia antes do pleito eleitoral, evidenciando como valuations esticados tornam as ações de crescimento vulneráveis a taxas de desconto acima de 5,0% e a gastos vultosos de CapEx em IA.
Fonte: Nasdaq Global Indexes, FactSetA trajetória das yields soberanas, os balanços das mega-caps, despesas de capital (CapEx) em IA, desdobramentos de litígios concorrenciais e divergências entre a apuração final e o que já estava precificado.
3. Dólar americano
A suposição:"Vitória eleitoral ampla gera mais gastos, taxas de juros mais altas e um dólar necessariamente mais forte."
A taxa de câmbio do dólar responde aos diferenciais de juros reais relativos, ao ritmo comparativo de crescimento econômico e aos fluxos internacionais de capital.
Taxas mais elevadas nos EUA podem atrair demanda por ativos denominados em dólares, conferindo suporte à divisa. No entanto, temores com a sustentabilidade da trajetória da dívida pública, desaquecimento na atividade doméstica ou mudanças de postura em outros bancos centrais importantes podem atuar na direção contrária.
Da mesma forma, um Congresso dividido não implica desvalorização mandatória da moeda. Caso a aversão ao risco internacional se intensifique, o dólar atrai fluxos defensivos como moeda de reserva global, independentemente de qual partido detenha a maioria legislativa.
O fator decisivo reside na forma como as perspectivas para a economia norte-americana evoluem em comparação com o restante do mundo.
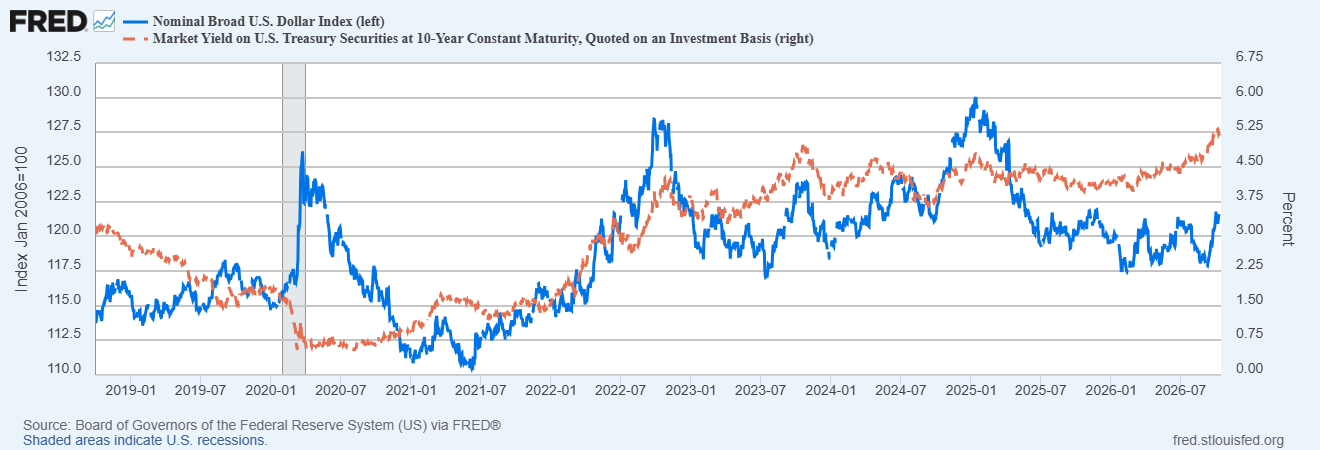
Comportamento do dólar ponderado pelo comércio exterior do Federal Reserve em relação às yields de referência de 10 anos, demonstrando como diferenciais de juros e fluxos internacionais direcionam o câmbio em períodos eleitorais.
Fonte: Board of Governors of the Federal Reserve System (US) via FRED®Ação de preços no índice DXY, a inclinação da curva de juros dos Treasuries, comunicados do Fed e o desempenho do dólar contra moedas do G10, especialmente o euro e o iene japonês.
4. Ouro
A suposição:"A incerteza política eleva a procura por proteção, logo o ouro registra rali obrigatório."
O ouro é influenciado por forças concorrentes que podem produzir desdobramentos divergentes.
Embora uma apuração acirrada ou contestada possa elevar a busca pontual por ativos de proteção (*safe haven*), rendimentos reais elevados — que descontam a inflação projetada — aumentam o custo de oportunidade de carregar ouro, visto que o metal físico não gera cupons de juros.
Além disso, um dólar americano fortalecido encarece a cotação da onça troy para investidores fora dos EUA, contendo o ímpeto comprador.
Isso gera uma dinâmica recorrente: a incerteza política aumenta, mas o ouro recua caso as *yields* dos títulos do Tesouro e o dólar americano estejam avançando com maior vigor.
O oposto também se verifica: se as taxas soberanas cederem e a aversão ao risco prevalecer, o ouro encontra espaço técnico para valorização consistente.
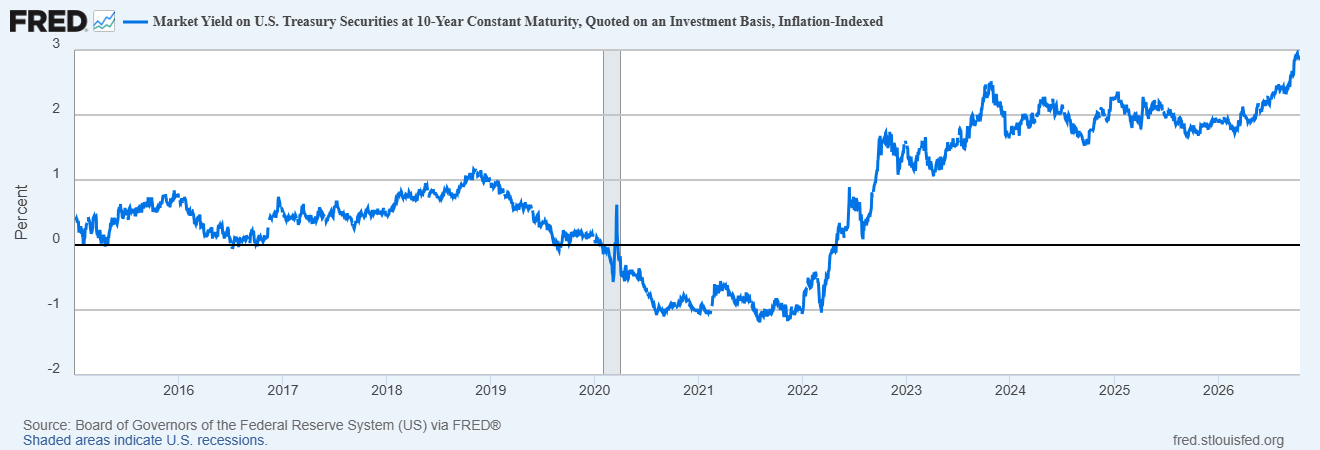
Rendimentos reais dos TIPS de 10 anos atingindo máximas plurianuais de 2,84%, refletindo o elevado custo de oportunidade livre de risco que limita a demanda defensiva por ouro mesmo em cenários de tensão política.
Fonte: Board of Governors of the Federal Reserve System (US) via FRED®A taxa real dos títulos TIPS, o comportamento do índice DXY, a intensidade dos fluxos defensivos e a persistência de contestações eleitorais após o fechamento das urnas.
A noite da apuração
As primeiras urnas nos Estados Unidos encerram a votação às 18h00 no Horário Padrão do Leste (EST) de terça-feira, 3 de novembro (equivalente às 20h00 BRT e 23h00 UTC). Isso significa que as manchetes iniciais sobre a apuração começam a circular após o fechamento do pregão regular à vista em Nova York, atravessando a madrugada na América Latina, a abertura da sessão asiática e a pré-abertura europeia.
Entretanto, o fechamento das urnas não equivale a resultados sacramentados. Disputas acirradas por vagas no Senado e na Câmara podem levar horas ou dias para serem definidas, abrindo espaço para reajustes de expectativas, *gaps* de preços na abertura e alargamento transitório de *spreads* em períodos de menor liquidez de mercado.
Conclusão prática
O principal risco operacional durante as eleições legislativas de meio de mandato não é errar a aposta política no partido vencedor. É presumir que a definição do mapa eleitoral encerra toda a narrativa de precificação do mercado.
Um Congresso dividido pode limitar alterações legislativas radicais. A preservação da maioria republicana pode assegurar a continuidade da governança orçamentária atual. Nenhum dos dois cenários garante, por si só, uma reação mecânica de alta ou baixa nos ativos.
Para quem opera derivativos e administra risco de carteira, a questão fundamental é entender como a composição política altera os prêmios exigidos pela dívida soberana, o horizonte das taxas de juros, os lucros operacionais das empresas e os fluxos globais de capital.
O resultado das urnas determina a ocupação das cadeiras no Congresso. Os mercados de renda fixa, ações, câmbio e commodities indicam o que essa distribuição realmente significa para as cotações.
Opere com base nos dados e na liquidez, e não nas cores do mapa eleitoral.

The information provided is of general nature only and does not take into account your personal objectives, financial situations or needs. Before acting on any information provided, you should consider whether the information is suitable for you and your personal circumstances and if necessary, seek appropriate professional advice. All opinions, conclusions, forecasts or recommendations are reasonably held at the time of compilation but are subject to change without notice. Past performance is not an indication of future performance. Go Markets Pty Ltd, ABN 85 081 864 039, AFSL 254963 is a CFD issuer, and trading carries significant risks and is not suitable for everyone. You do not own or have any interest in the rights to the underlying assets. You should consider the appropriateness by reviewing our TMD, FSG, PDS and other CFD legal documents to ensure you understand the risks before you invest in CFDs.